内容提要
本文梳理全球主要央行政策利率体系的演变历史,回顾中国政策利率体系演进历程,重点分析2024年以来短端利率调控机制改革的具体路径及隔夜利率受关注的主要动因。从效果看,DR001波动率显著降低,利率走廊约束功能初显,传导效率与预期稳定性均有所改善。展望未来,央行可能进一步增加隔夜逆回购操作频率、完善利率走廊机制、培育市场基准利率体系,促进价格型货币政策框架成熟运行。
元股证券:ygzq.hk
一、引言
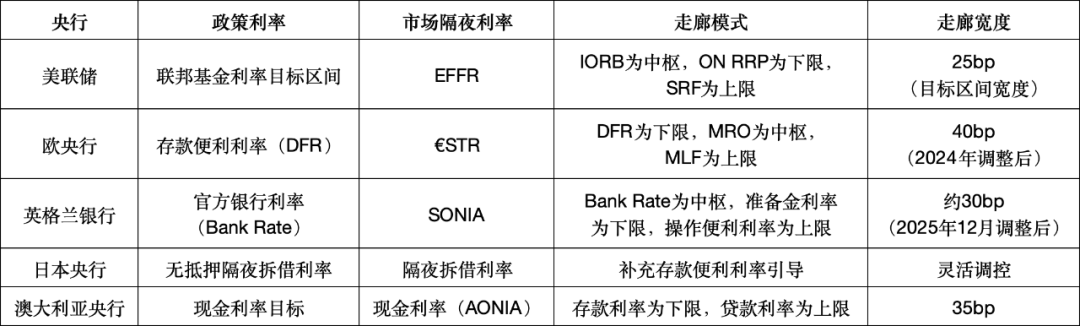
货币政策框架的现代化转型是各国央行的长期课题,在由数量型调控向价格型调控转型中,政策利率体系的设计与完善处于核心地位。2024年以来,我国央行加快完善短端利率调控框架,货币政策报告亦以DR001作为货币市场利率的代表性指标,这是我国框架转型的关键一步。从国际经验看,美联储以联邦基金有效利率(EFFR)、欧央行存款机制利率(DFR)、英格兰银行以银行利率(Bank Rate)、日本央行以无抵押隔夜拆借利率、澳大利亚央行以现金利率引导市场利率,并均以利率走廊将市场利率约束在政策利率附近。
本文系统比较海外央行政策利率体系的变革历史,讨论我国央行关注隔夜利率的原因、契机、目的和市场影响。
二、海外央行政策利率体系变革的历史经验
海外央行政策利率体系设计主要分为两种模式:一是目标利率模式(以美联储为代表),直接以代表性市场利率作为政策利率;二是操作利率模式(以欧央行为代表),以工具操作利率为政策利率,辅以走廊约束。
(一)美联储:目标利率模式与联邦基金利率走廊
美联储是最早建立以隔夜利率为政策利率目标的央行之一。联邦基金利率(Federal Funds Rate,FFR)自20世纪80年代起便成为公开市场操作的短期目标利率。
2008年危机前,美联储通过公开市场操作调节准备金供给,将EFFR维持在单一目标水平附近;2008年12月降息至0~0.25%区间后改用区间目标制,上下限各25个基点。此后QE导致准备金大幅增加、公开市场操作难以有效控利率,美联储引入超额准备金利率(IOER,2021年后称IORB)与隔夜逆回购(ON RRP)利率,因EFFR通常低于IORB,二者事实上分别构成联邦基金利率的上下限;2021年起又推出常备回购便利(SRF)作为走廊上限,形成以EFFR为目标、IORB为中枢、ON RRP为下限的走廊体系。
(二)欧央行:操作利率模式与MRO的回归
欧央行设置主要再融资操作利率(MRO)、边际贷款利率(MLF)和存款机制利率(DFR)三大关键利率。欧元区成立初期流动性稀缺,MRO利率处于走廊中部以引导EONIA(后过渡至ESTR)。2008年后随QE和定向长期再融资操作实施,流动性充裕,MRO操作量萎缩,市场利率趋向走廊下限DFR,DFR逐渐成为事实上的核心政策利率。2024年3月欧央行正式确认以DFR传递货币政策立场,同年9月走廊宽度收窄至40个基点。
(三)英格兰银行、日本央行与澳大利亚央行
英格兰银行以官方银行利率(Bank Rate)为政策利率、SONIA为市场隔夜利率代表。SONIA于1997年推出,2018年改革后日均成交量由约150亿英镑升至约500亿英镑,取代LIBOR成为英镑核心无风险基准;量化宽松时期SONIA长期运行于Bank Rate下方约5个基点,随量化紧缩推进逐步收敛,2025年利差约3个基点,反映从“充足准备金”向“需求驱动”框架过渡。
日本央行的政策利率标的历经官方贴现率、无抵押隔夜拆借利率、-0.1%目标之变,2024年结束负利率和收益率曲线控制后,对超额存款准备金适用0.1%利率,引导隔夜拆借利率在0~0.1%区间运行,目前政策利率已上调至1.25%,为1995年以来最高。
澳大利亚央行则以现金利率目标为政策利率,构建存款利率为下限、贷款利率为上限的经典走廊,疫情期间转入地板体系后逐步回归目标。
(四)海外经验总结
一是隔夜利率期限最短、交易量最大、最贴近基础货币边际成本,市场代表性最强,成为全球央行政策利率的普遍选择。
二是利率走廊是约束隔夜利率波动的核心机制,各央行均构建以政策利率为中枢的走廊体系,且宽度总体呈收窄趋势。
三是流动性环境决定走廊功能模式:准备金稀缺时市场利率趋向走廊中枢,准备金充足时通常趋向走廊下限。
四是改革通常是渐进式的,美联储从引入IOER到设立SRF历时逾13年,欧央行确认DFR地位历时约10年。
图1 全球主要央行政策利率走廊宽度比较
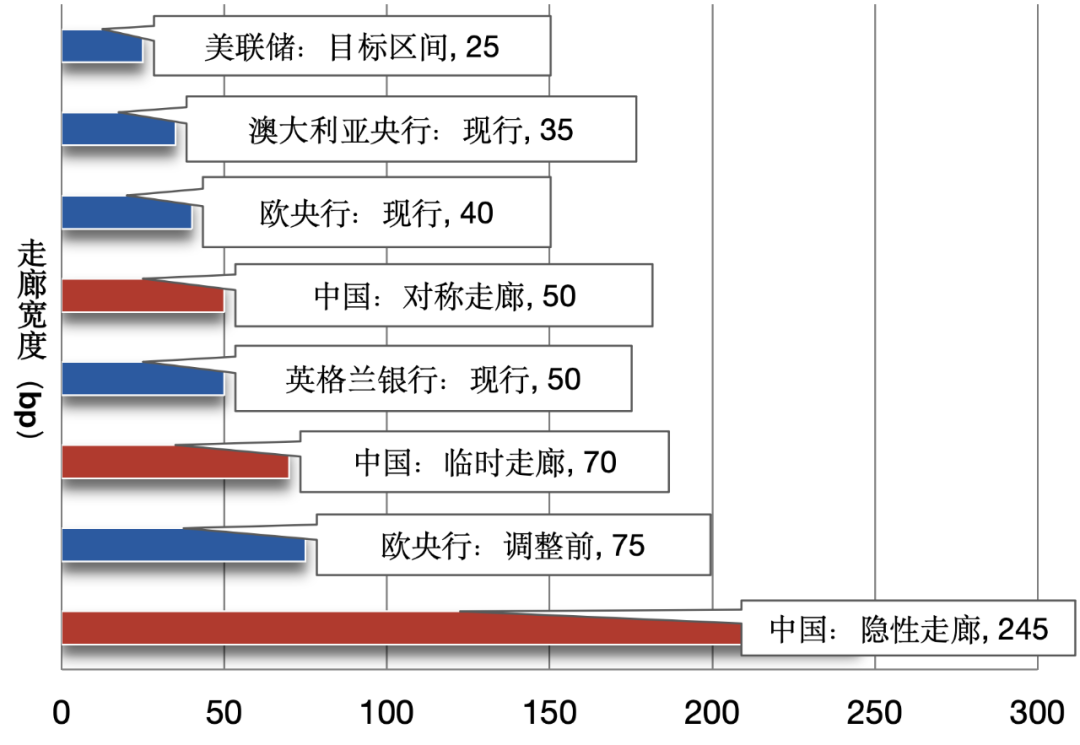
表1 主要央行政策利率体系比较
三、中国央行政策利率体系的演变历程
中国央行的政策利率体系演变可大致划分为三个阶段,反映了从多元利率并存到单一核心利率确立,再到调控目标转向隔夜利率的渐进过程。
排行前五配资(一)多元政策利率体系阶段(2015年以前)
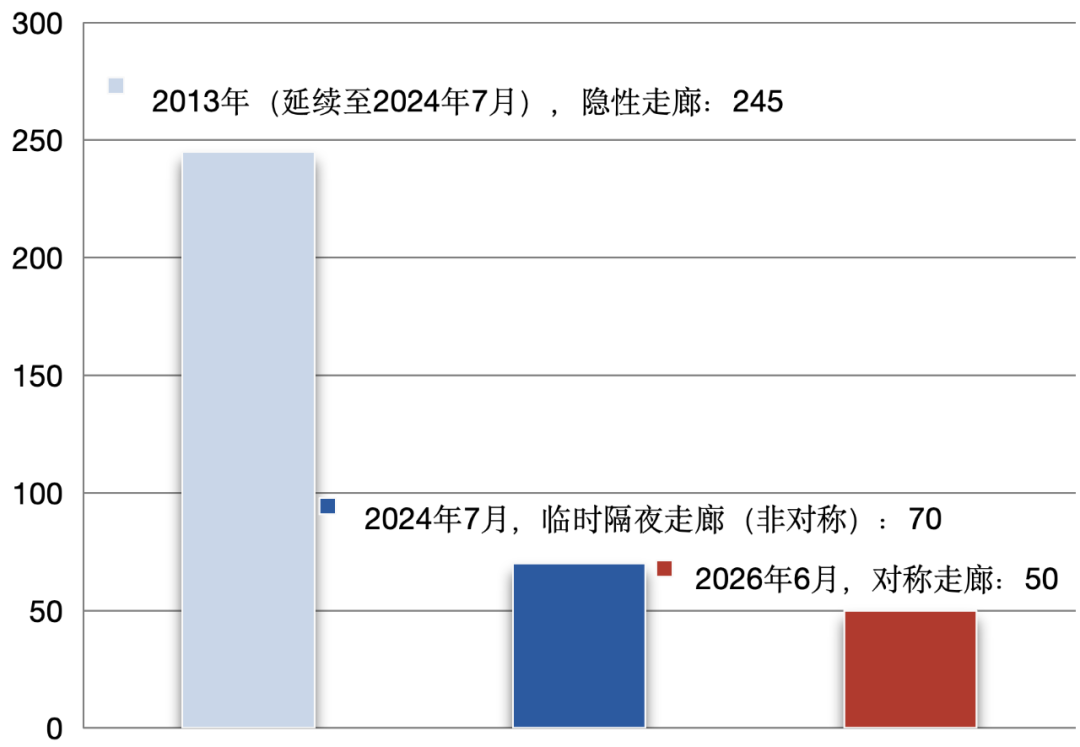
2015年10月央行放开存款利率浮动上限,标志利率市场化进入新阶段。此前政策利率多元并存:既有存贷款基准利率作为隐性锚,又有逆回购利率、MLF利率、SLF利率、超额准备金利率等;2013年创设SLF工具,逐步形成以SLF利率为上限、超额准备金利率为下限的走廊框架,但仍存在隐性利率双轨制。
(二)双核心政策利率格局阶段(2019年—2024年)
2019年8月LPR改革是利率市场化的里程碑:信贷由基准利率定价转向LPR定价,LPR为市场化报价并挂钩1年期MLF利率,打通了“MLF利率—LPR—实体贷款利率”传导链条,形成7天期逆回购利率锚定短期资金价格、MLF利率锚定中长期信贷成本的双核心格局。但MLF利率可能与市场利率存在偏差,7天期逆回购利率因采用竞争性利率招标存在不确定性,影响其“锚”的功能。
(三)以7天期逆回购为核心的政策利率体系阶段(2024年至今)
2024年陆家嘴论坛提出7天期逆回购利率已基本承担主要政策利率功能,此后密集推进一系列改革:操作转为固定利率、数量招标,创设临时隔夜正逆回购工具收窄隐性走廊,MLF回归流动性投放职能,调控目标由DR007逐步转向DR001,走廊调整为对称的50个基点,隔夜逆回购操作启动并延伸至月中税期。上述改革标志着我国逐步形成单一政策利率辅以利率走廊约束,并将短期限利率纳入多重关注目标。
图2 中国利率走廊宽度的演变(bp)
四、隔夜利率受到关注的原因与契机
一是货币市场结构性变化的内在要求。DR001成交量占比超90%,对流动性松紧度的反应更敏感、更直接,且交易主体多元化使隔夜利率形成机制更市场化;以隔夜利率为调控目标还可最大程度减少期限溢价的干扰。
二是利率传导效率提升的制度需要。1年期MLF利率与隔夜利率利差较大、跨期限传导效率有限;以7天期逆回购利率为政策利率、DR001为调控目标后,“7天期逆回购利率—DR001—短端—中长端”的传导链条更为直接,本质是打通“由短及长”的利率传导链条,使政策利率、调控目标与市场基准在期限上高度一致。
三是国际经验趋同的外部参照。主要发达经济体央行无一例外选择隔夜利率作为调控目标,央行在2025年二季度货币政策报告中通过专栏介绍美联储和欧央行两种模式,传递了向国际通行做法靠拢的信号。
四是宏观经济环境转变的时代契机。经济由高速增长转向高质量发展,价格型调控条件已经成熟,7天期逆回购利率亦降至历史低位,为改革提供了过渡窗口。
五、隔夜利率作为政策利率所具有的优势及影响
一是提升价格型调控的精准性。较短期的政策基准利率使央行调控更精准灵活,而金融机构隔夜融资量远高于其他期限,加强对短端隔夜利率的调控能更精确影响基础货币边际定价,提升货币政策在整个金融体系中的传导效果。
二是增强政策利率的代表性。DR001是交易量最大、覆盖面最广的市场利率,且对临时隔夜正逆回购工具的操作利率高度敏感,两者期限一致,走廊约束更为直接有效。
三是畅通传导渠道。央行可通过隔夜回购工具直接影响DR001,再由DR001传导至更长期限利率、债券收益率和LPR定价,链条更加简洁高效。
四是收窄走廊、强化预期引导。目前走廊由70个基点的非对称走廊收窄为50个基点的对称走廊,使DR001在政策利率两侧受到同等约束,向市场传递更清晰的调控信号。
从市场影响看,DR001波动率显著降低且已低于DR007。据央行披露,2025年5月降息后至6月末,DR001均值1.43%、DR007均值1.58%,均在政策利率1.40%附近;2024年7月以来DR001大部分时间运行在走廊内,仅在极少数特殊时点短暂突破;5月政策利率降至1.40%后,DR001迅速持稳于政策利率附近。同时,固定利率、数量招标消除了操作不确定性,走廊收窄使市场对利率波动区间形成明确“心理底线”,2025年二季度以来DR001在关键时点波动明显收窄,市场预期稳定性增强。
六、面临的挑战与展望
改革仍面临若干挑战:一是隔夜逆回购操作频率有待提升,目前主要在税期、月末等时点开展、尚未常态化,央行已明确“逐步增加操作频率”;二是走廊“硬约束”功能有待强化,临时隔夜回购工具仍停留在框架预设阶段、央行尚未启用过临时正回购,2026年6月走廊优化明确触发条件,将推动走廊由“软约束”转向“硬约束”;三是隔夜逆回购利率与7天期逆回购利率的关系有待理顺,市场关注前者是否会取代后者,但现阶段7天期逆回购的政策利率定位仍然明确;四是市场基准利率体系有待培育,需推进隔夜利率互换等衍生品市场,使DR001在定价中发挥更充分的基础性作用。
综上,隔夜利率具备逐步上升为政策利率“锚”的可能性,演进路径或呈现“先作为实质调控目标过渡、再作为政策利率目标转变跟进”的两阶段特征。第一阶段事实上已经展开:央行观测重点开始转向DR001,并通过利率走廊约束其波动。第二阶段则有待制度条件成熟:一是隔夜逆回购从临时性工具演变为常态化操作,走廊“硬约束”功能成型;二是以DR001为核心的基准利率体系及衍生品市场发育完善,市场对隔夜政策利率的定价与认可度足够充分;三是7天期逆回购利率与隔夜逆回购利率之间的期限溢价被市场充分内化。这一转变应是渐进式的,目前隔夜利率是调控目标与走廊约束对象;待条件成熟后,央行或再考虑将政策利率标的本身向隔夜利率切换,实现三类利率在隔夜期限上的高度统一。
完 ]article_adlist-->作者:林萍、陈皓,浙商银行资金营运中心原文《隔夜利率能否成为央行关注的新重点?》全文将刊载于中国外汇交易中心主办《中国货币市场》杂志2026.10总第300期。
更多阅读
◆浅谈美元兑日元趋势性交易机会
◆居民存款分流与银行间债券回购市场新形势
◆货币职能视角下美元国际地位的演进及启示
中国货币市场
CHINAMONEY


扫码“中国货币市场”小程序
开启线上阅读/订阅长城国瑞证券
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
配资查询网提示:本文来自互联网,不代表本网站观点。